Panorama político de Vaca Muerta
Un trimestre final del 2026 que puede ser bisagra para el shale de Vaca Muerta
El último tramo del año concentra una serie de definiciones que pueden modificar la escala del desarrollo de Vaca Muerta. Hay una cita clave para el GNL en noviembre, mientras el corredor del petróleo avanza con infraestructura definitiva para las exportaciones.


YPF confirmó que la decisión final de inversión para el Argentina LNG tiene fecha. Será el 26 de noviembre próximo. ¿Qué implica? Ni más ni menos que salir a buscar al mercado algo así como el 70% del financiamiento total del plan. Son unos 21.000 millones de dólares para el FID más grande del país y uno de los mayores de América Latina.
El objetivo es dar el salto hacia una escala que, en los próximos cinco años, podría modificar en parte la matriz económica argentina. Para el gas de Vaca Muerta, implicaría superar una de sus principales restricciones: encontrar una demanda estructural, de gran escala y sostenida durante todo el año.
En el plan idea, el no convencional neuquino podría garantizar niveles de actividad inéditos durante las décadas siguientes. Y el país encontraría una fuente adicional de ingreso de dólares a la que ya experimenta gracias al petróleo, favorecido además por una volatilidad global que abrió nuevas oportunidades para las productoras.
Es una etapa que permitirá complementar, con una escala superior, el plan de Southern Energy, que tiene fecha de inicio en 2027 y que podría marcar la primera salida del gas licuado neuquino al mundo.
El LNG agrega algo más. Hasta ahora, buena parte del desarrollo del gas estuvo condicionado por la estacionalidad de la demanda interna y regional. Una salida exportadora permanente puede modificar esa lógica y darle al recurso un camino de salida estable. Para Vaca Muerta, eso significa más producción, más pozos y más actividad durante todo el año.
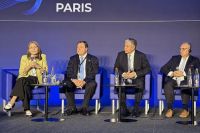
Casi en simultáneo, también desde la Argentina Week de París, el presidente y CEO de TotalEnergies, Patrick Pouyanné, trazó la meta de la compañía, en parte sujeta al RIGI. La compañía anticipa la posible expansión de uno de sus campos de gas, San Roque, y de Aguada Pichana, donde apunta a alcanzar los 60.000 barriles diarios de crudo no convencional.
Sobre el final de la semana, Pluspetrol y el gobierno provincial (a través de GyP del Neuquén) recibieron también en Francia una confirmación que suma para la expansión.
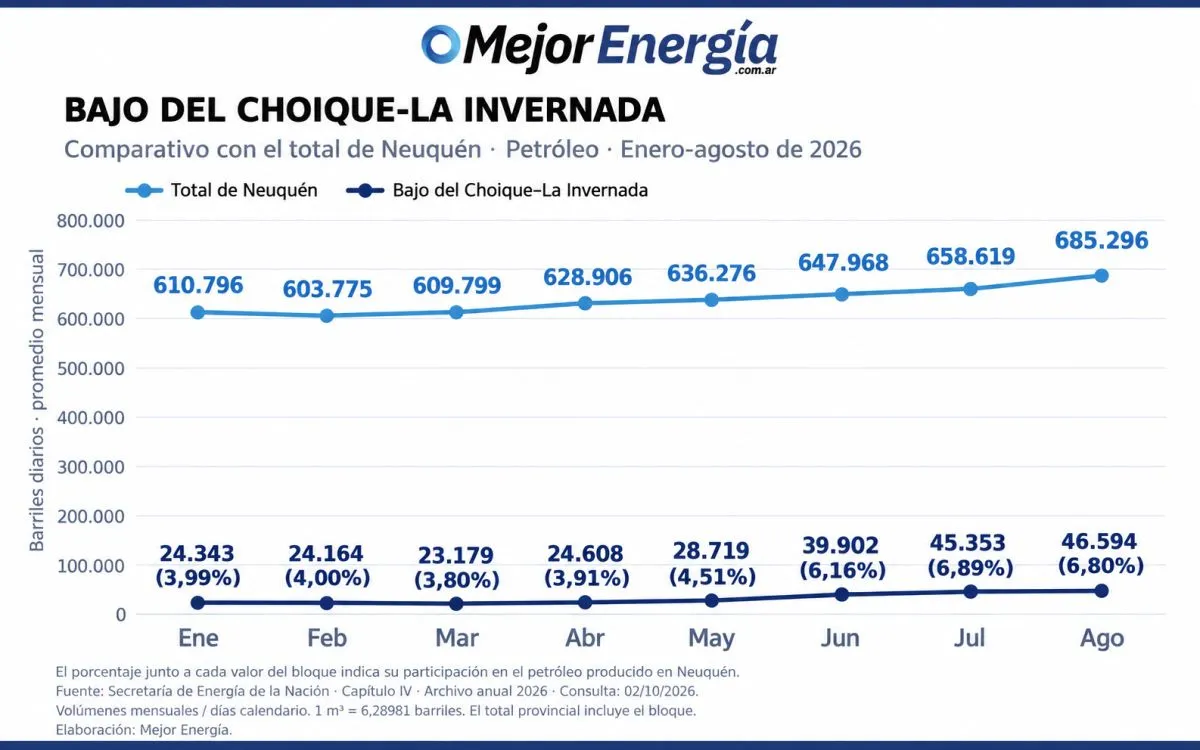
En Bajo del Choique-La Invernada, uno de los bloques que gana peso en la Cuenca Neuquina dentro del hub norte no convencional, la apuesta es consolidar una inversión de unos 12.000 millones de dólares al final del proyecto. El plan incluye 620 pozos horizontales, alcanzar los 12 millones de metros cúbicos diarios de gas y llegar a los 100.000 barriles diarios de petróleo.
Por fuera de los números de producción, se trata de una de las áreas llamadas a diversificar territorialmente el efecto Vaca Muerta hacia el norte, en plena reconversión de Rincón de los Sauces y Cutral Co-Plaza Huincul al no convencional.
Ese movimiento también puede empezar a cambiar el mapa económico de la provincia. Más actividad en el norte significa más demanda de servicios, infraestructura, empleo, transporte, proveedores y nuevas inversiones por fuera del eje tradicional de Añelo.
Esto también tiene un ribete netamente político. Cuadra con la intención del gobierno que encabeza Rolando Figueroa de hacer más notable el efecto shale ahí donde lo que hoy es la distribución de regalías. En esa línea, el acceso al gas de red en poblaciones y fuentes claras de actividad y trabajo es parte de la ampliación de esas mejores condiciones que muestran a Neuquén como rara avis en el contexto nacional.
La actividad de completación de pozos y fracturas retomó, en paralelo, la senda creciente luego de la leve baja de julio, todavía dentro de niveles históricamente altos. La salida del ciclo de mayor demanda de gas coincide además con la necesidad de sostener el ritmo de crecimiento que exige la expansión de los mercados.
Por un lado, producir los barriles que empieza a demandar el frente exportador. Por otro, preparar la capacidad de respuesta para una infraestructura que ya no está pensada para la Vaca Muerta actual, sino para la que viene.
Como contexto de fondo, la incertidumbre en Medio Oriente vuelve a sumar presión sobre los mercados energéticos y refuerza la búsqueda de nueva oferta y de proveedores alternativos.
En apenas unos meses puede producirse además un cambio relevante en la lógica del desarrollo del shale. Vaca Muerta está cerca de cambiar de problema: durante años la discusión fue cómo sacar el petróleo que producía. A partir de 2027, el desafío será mantener suficientes barriles para llenar la nueva capacidad de transporte y exportación. El flujo de caja necesario también tendrá que ver con la optimización de toda la cadena de operación y logística. A eso se sumará la necesidad de trabajadores capacitados, parte del cuello de botella actual.
Es parte del sentido que deja el trimestre en curso. Coinciden definiciones sobre financiamiento, RIGI, proyectos upstream, infraestructura de evacuación y nuevos mercados para el petróleo y el gas.
Si todo avanza en los tiempos previstos, el último tramo de 2026 quedará como parte de la inflexión hacia una lógica de expansión sostenida por una capacidad exportadora mucho mayor.