Tecnología y shale
Cómo Vaca Muerta puede atrapar una parte de los US$ 800.000 millones que mueve la infraestructura digital en el mundo
La explosión global de la IA reconfigura las inversiones mundiales. Ante la saturación de las redes eléctricas tradicionales, el abundante gas neuquino a costos competitivos ubica a Vaca Muerta en el mapa tecnológico para abastecer la demanda energética de los centros de datos


Por primera vez en la historia moderna, la inversión global destinada a la infraestructura digital y el desarrollo de data centers está siperando al gasto de capital asignado a la exploración y producción mundial de petróleo y gas.
Con un desembolso récord que alcanzó los US$770.000 millones en 2025 y se proyecta al alza para el presente año, la carrera por la inteligencia artificial (IA) está transformando de forma irreversible el mapa energético global.
Frente a un consumo de electricidad de la infraestructura para la digitalización que se duplicará de 141 GW en 2025 a 262 GW hacia 2030, la disponibilidad de energía firme, ininterrumpida y de bajo costo se convirtió en el factor de localización crítico para determinar qué regiones del mundo albergarán la capacidad de cómputo del futuro.
La demanda global
La dimensión de este fenómeno global queda respaldada por las proyecciones de la consultora PwC en su informe Global Data Centre Outlook 2026-2050, que calcula que el desembolso acumulado en infraestructura para inteligencia artificial alcanzará los US$ 31,6 billones hacia 2050.
Según la firma -una de las denominadas Big Four del mundo de la consultoríia internacional-, el gasto de capital anual específico para centros de datos saltará de US$ 800.000 millones en 2026 a unos US$ 1,8 billones para mediados de siglo, impulsado no solo por nuevas instalaciones, sino por la renovación ininterrumpida de chips, servidores y recursos informáticos de alta potencia.
En este marco de reconfiguración productiva, la Argentina dispone de una oportunidad estratégica inédita para capturar flujos de ese capital global.
El análisis sectorial elaborado por el economista y Socio y Director para la Argentina de la consultora internacional Gas Energy Latin America, Luciano Codeseira, destaca que el subsuelo neuquino ofrece exactamente el insumo que busca con desesperación la industria tecnológica mundial: suministro térmico continuo las 24 horas, los 365 días del año, garantizado por una de las reservas de gas no convencional más competitivas.
Un aspecto operativo y técnico para viabilizar la radicación de estas megaestructuras informáticas en la Patagonia es la factibilidad de desplegar proyectos bajo la modalidad behind-the-meter (generación aislada dedicada en sitio).
Este esquema arquitectónico permite conectar los centros de servidores masivos directamente a las plantas térmicas alimentadas con gas asociado a boca de pozo, eludiendo por completo la severa congestión que afecta a los sistemas interconectados de transporte eléctrico y de alta tensión en el país.
Neuquén y el abastecimiento
Desde el punto de vista de la estructura de costos operativos, la generación térmica a partir de gas no convencional en Neuquén permitiría abastecer a los data centers con un costo de energía estimado en el rango de los US$ 25 a US$ 30 por MWh, de acuerdo al análisis de Codeseira, una tarifa sumamente competitiva en la comparativa internacional frente a los mercados desarrollados.
Asimismo, en el plano territorial, las provincias de la región patagónica comienzan a trazar corredores específicos para estas inversiones, como la micro-región proyectada en Neuquén que vincula la zona núcleo productiva de Añelo y Tratayén con el nodo de potencia hidroeléctrica en la cuenca del río Limay, en Arroyito.
Más allá de la atracción de divisas e inversión tecnológica, la instalación de capacidad de cómputo responde a una urgencia operativa de la propia industria hidrocarburífera local, es decir la necesidad imperiosa de crear fuentes de demanda estructural para el volumen masivo de gas no convencional atrapado en el subsuelo.
Estimaciones del Instituto Argentino del Petróleo y del Gas (IAPG) calculan en 255 Tcf (trillones de pies cúbicos) los recursos de gas natural técnicamente recuperables en el país, cifra que contrasta de forma drástica con los apenas ~3 Tcf producidos de manera acumulada hasta fines de 2023.
Aunque las iniciativas de licuefacción para exportar Gas Natural Licuado (GNL) y la reconfiguración de gasoductos regionales resultan prioritarias, difícilmente alcancen por sí solas para monetizar semejante magnitud de recursos a lo largo de las próximas décadas.
La radicación de centros de datos de IA actúa, en la práctica, como una "exportación indirecta" de energía. Al consumir el gas en la cercanía del yacimiento y transformarlo en potencia de cómputo comercializable globalmente mediante conectividad internacional, el sector tecnológico evita la necesidad de realizar millonarias inversiones en infraestructura pesada de transporte gasífero o eléctrico hacia los grandes centros urbanos.
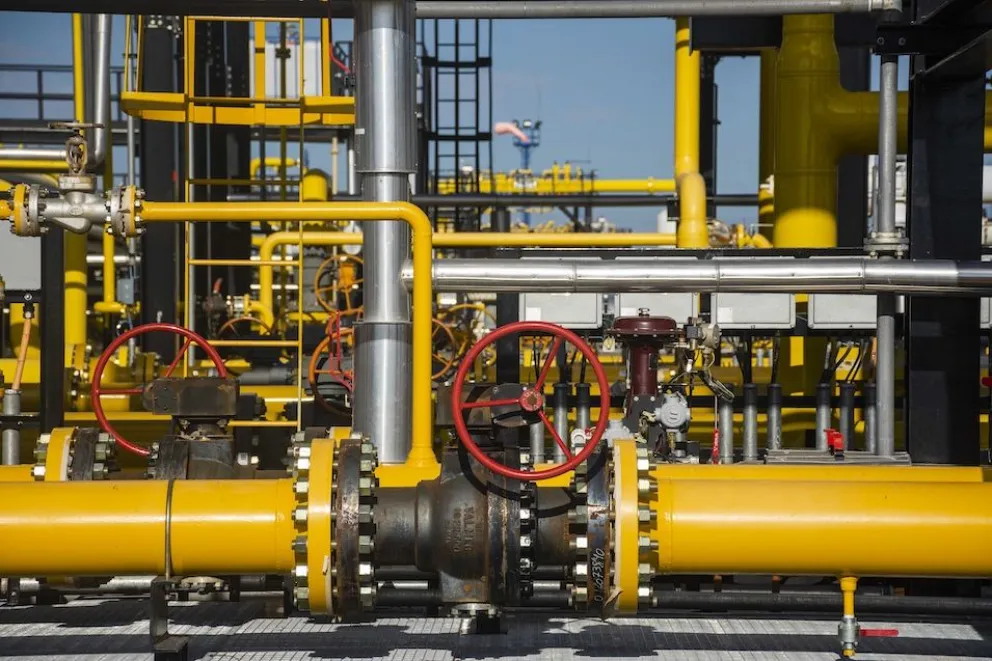
De acuerdo con las proyecciones sectoriales, los proyectos en análisis dentro del país podrían elevar el consumo eléctrico específico de esta industria a cerca de 4 TWh hacia 2035, demandando desembolsos anuales superiores a los US$ 3.500 millones a partir de 2030.
Pese al potencial de la cuenca neuquina, la concreción de estos parques informáticos de alta densidad enfrenta severos condicionantes financieros. Se trata de emprendimientos de capital intensivo que requieren miles de millones de dólares con extensos plazos de amortización, donde el costo de capital, la estabilidad regulatoria y el riesgo país resultan variables excluyentes para los grandes jugadores globales.
En ese terreno se inscribe el debate en torno a un esquema normativo adaptado como el "Súper RIGI", un régimen especial orientado a mega inversiones de al menos US$ 1.000 millones en la industria de IA y data centers.
A diferencia del marco general para proyectos tradicionales, esta iniciativa propone un paquete de incentivos específicos que abarca la estabilidad fiscal y cambiaria de largo plazo, exenciones arancelarias inmediatas para la importación de insumos tecnológicos críticos (como procesadores y servidores de última generación) y esquemas flexibles de libre disponibilidad de divisas generadas por la exportación de servicios digitales.
Diego Taich, socio de PwC Argentina y líder de Consultoría en Ciberseguridad & IT, advirtió que la disponibilidad de energía segura, continua y competitiva se consolidó como el factor más determinante para definir la localización geográfica del capital tecnológico.
El informe añade que, más allá del suministro eléctrico a boca de pozo, la competitividad de mercados emergentes como la Argentina dependerá de integrar esquemas de ciberseguridad y resiliencia operativa desde el diseño mismo de la infraestructura crítica.
En síntesis, la Argentina reúne un entramado de factores naturales y técnicos sumamente propicio: abundancia de gas no convencional, potencial complementario en energías renovables, recursos hídricos para refrigeración de servidores, disponibilidad de grandes extensiones de tierra y una ubicación geográfica aislada pero estratégica.
El verdadero desafío económico e institucional, aseguran los analistas, consiste en convertir esa ventaja energética de origen primario en una posición de vanguardia internacional para atraer infraestructura crítica, capacidad de procesamiento masivo y capital de riesgo a escala global.